Domain unternehmenssanierer.de kaufen?
Wir ziehen mit dem Projekt
unternehmenssanierer.de um.
Sind Sie am Kauf der Domain
unternehmenssanierer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmenssanierer.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
ADIDAS Damen Freizeitschuhe Turnaround, Größe 38 in Pink PinkDiese adidas Schuhe verleihen deinem Look neue Höhen. Die Plateau-Zwischensohle sorgt für Auftrieb und verleiht einen Retro-Vibe. Ein Mix aus synthetischen Materialien auf dem Obermaterial sorgt für einen gehobenen Look, der vielseitig genug für den Alltag ist. Das klassische, vom Basketball inspirierte Design erhält mit geschichteten Einsätzen einen modernen Look.52,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
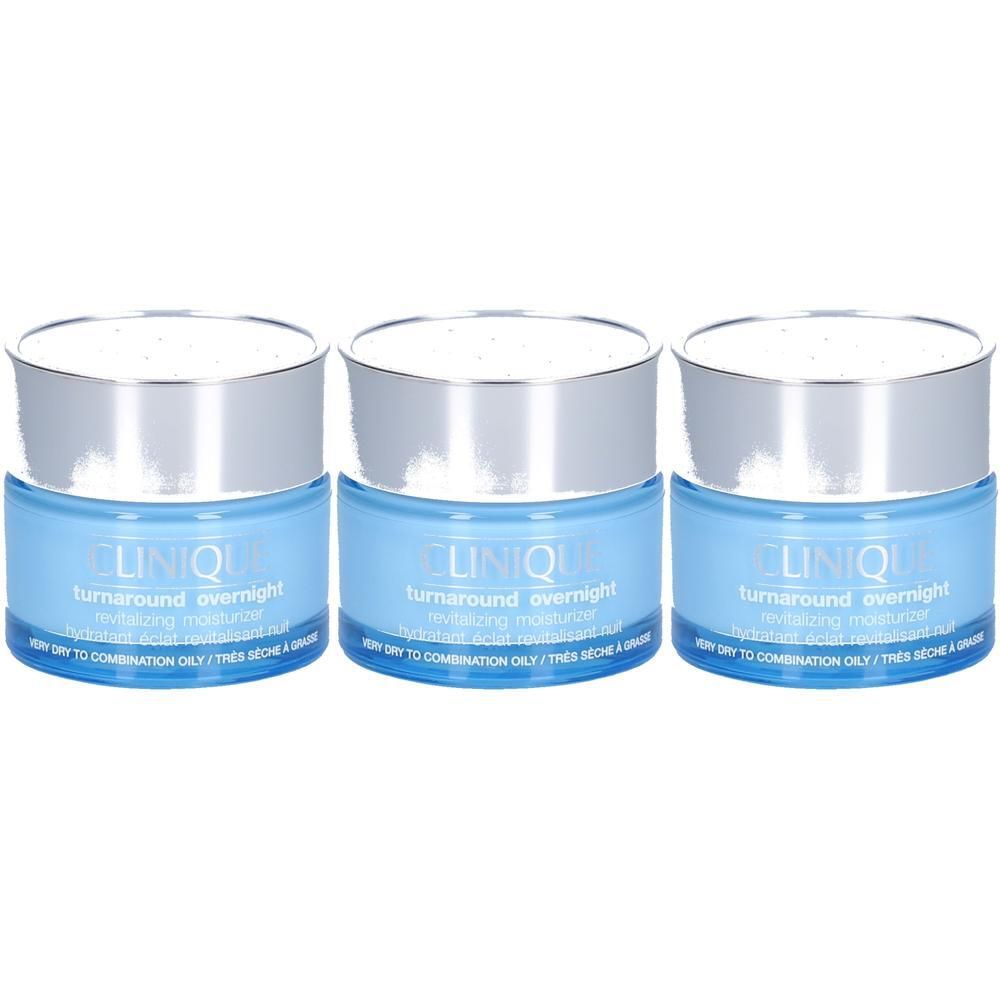
Clinique Turnaround Overnight Revitalizing Moisturizer 50ml x3 3x50 mlSet enthält3x CLINIQUE Turnaround Overnight Revitalizing Moisturizer 50 mlCLINIQUE Turnaround Overnight Revitalizing Moisturizer Reichhaltige Feuchtigkeitspflege hilft, abgestorbene Hautzellen sanft zu entfernen und den natürlichen Hauterneuerungsprozess zu unterstützen. Belebt die Haut und unterstützt die Hautbarriere mit Feuchtigkeit. Die Haut fühlt sich prall und glatt an und sieht strahlend aus. Anwendung: Jeden Abend nach Turnaround Accelerated Renewal Serum verwenden. Inhaltsstoffe: Water Aqua Eau, Isostearyl Palmitate, Cetyl Ricinoleate, Dimethicone, Butylene Glycol, Squalane, Glyceryl Stearate, Peg-100 Stearate, Cetyl Alcohol, Stearic Acid, Arginine, Sigesbeckia Orientalis (st. Paul's Wort) Extract, Hordeum Vulgare (barley) Extract Extrait D'orge, Castanea Sativa (chestnut) Seed Extract, Cucumis Sativus (cucumber) Fruit Extract, Yeast Extract Faex Extrait De Levure, Rosmarinus Officinalis (rosemary) Extract, Trehalose, Salicylic Acid, Creatine, Ethylhexylglycerin, Propylene Glycol Dicaprate, Lecithin, Acetyl Glucosamine, Hydroxyethyl Urea, Petrolatum, Helianthus Annuus (sunflower) Seed Extract, Arginine Ferulate, Polysilicone-11, Tromethamine, Caprylyl Glycol, Sodium Rna, Tocopheryl Acetate, Glycerin, Phospholipids, Hexylene Glycol, Sodium Hyaluronate, Disodium Nadh, Micrococcus Lysate, Laurdimonium Hydroxypropyl Hydrolyzed Soy Protein, Xanthan Gum, Adenosine Phosphate, Carbomer, Ascorbyl Tocopheryl Maleate, Nordihydroguaiaretic Acid, Disodium Edta, Sodium Metabisulfite, Sorbic Acid, Chlorphenesin, Potassium Sorbate, Phenoxyethanol <ILN48711>125,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI I - Handbuch Restrukturierung vor der InsolvenzHRI I - Handbuch Restrukturierung vor der Insolvenz , Das Werk stellt die vorinsolvenzliche Sanierung nach dem StaRUG umfassend und in allen Aspekten dar. Es gibt Insolvenzpraktikern, Beratern und Fachleuten aus anderen Rechtsgebieten einen fundierten systematischen Überblick über die Werkzeuge und Möglichkeiten einer Restrukturierung vor der Insolvenz. Die Darstellungen bleiben dabei nicht bei Restrukturierungsinhalten stehen, sondern beziehen betriebswirtschaftliche, arbeits- und steuerrechtliche Themen mit ein. Der Praxisbezug zeigt sich darüber hinaus in Checklisten, Musterformulierungen und praktischen Hinweisen. Das HRI I steht als eigenständiges Werk neben dem bisherigen "HRI", jetzt "HRI II - Handbuch Restrukturierung in der Insolvenz" und konzentriert sich auf alle inhaltlichen und praktischen Sachverhalte vor der Insolvenz. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202307, Produktform: Leinen, Redaktion: Bork, Reinhard~Kübler, Bruno M.~Prütting, Hanns, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Keyword: Insolvenzrecht; Restrukturierung; StaRUG, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1110, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 248, Breite: 176, Höhe: 54, Gewicht: 1616, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1166112198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Clinique Turnaround Overnight Revitalizing Moisturizer 50 ml50 ml Damen Overnight Revitalizing Moisturizer aus der Serie 'Turnaround', die von Clinique designed wurde direkt vom Trusted Shops zertifizierten Clinique Shop nach Hause oder an Ihre DHL Packstation liefern lassen.27,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ADIDAS Kinder Freizeitschuhe Turnaround, Größe 40 in Pink PinkEgal, ob du unterwegs bist oder entspannst, diese Schuhe für Kinder und Teens von adidas halten immer mit. Das Obermaterial aus einem Mix aus synthetischen Materialien ist strapazierfähig und dennoch flexibel genug für ganztägigen Komfort. Die Gummiaußensohle sorgt für Grip, damit du die Richtung blitzschnell ändern kannst. Turnaround schuh ist immer die richtige Wahl, wenn du stylisch unterwegs sein willst.44,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
ADIDAS Damen Freizeitschuhe Turnaround, Größe 38 in Pink PinkDiese adidas Schuhe verleihen deinem Look neue Höhen. Die Plateau-Zwischensohle sorgt für Auftrieb und verleiht einen Retro-Vibe. Ein Mix aus synthetischen Materialien auf dem Obermaterial sorgt für einen gehobenen Look, der vielseitig genug für den Alltag ist. Das klassische, vom Basketball inspirierte Design erhält mit geschichteten Einsätzen einen modernen Look.52,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Clinique Turnaround Overnight Revitalizing Moisturizer 50ml x3 3x50 mlSet enthält3x CLINIQUE Turnaround Overnight Revitalizing Moisturizer 50 mlCLINIQUE Turnaround Overnight Revitalizing Moisturizer Reichhaltige Feuchtigkeitspflege hilft, abgestorbene Hautzellen sanft zu entfernen und den natürlichen Hauterneuerungsprozess zu unterstützen. Belebt die Haut und unterstützt die Hautbarriere mit Feuchtigkeit. Die Haut fühlt sich prall und glatt an und sieht strahlend aus. Anwendung: Jeden Abend nach Turnaround Accelerated Renewal Serum verwenden. Inhaltsstoffe: Water Aqua Eau, Isostearyl Palmitate, Cetyl Ricinoleate, Dimethicone, Butylene Glycol, Squalane, Glyceryl Stearate, Peg-100 Stearate, Cetyl Alcohol, Stearic Acid, Arginine, Sigesbeckia Orientalis (st. Paul's Wort) Extract, Hordeum Vulgare (barley) Extract Extrait D'orge, Castanea Sativa (chestnut) Seed Extract, Cucumis Sativus (cucumber) Fruit Extract, Yeast Extract Faex Extrait De Levure, Rosmarinus Officinalis (rosemary) Extract, Trehalose, Salicylic Acid, Creatine, Ethylhexylglycerin, Propylene Glycol Dicaprate, Lecithin, Acetyl Glucosamine, Hydroxyethyl Urea, Petrolatum, Helianthus Annuus (sunflower) Seed Extract, Arginine Ferulate, Polysilicone-11, Tromethamine, Caprylyl Glycol, Sodium Rna, Tocopheryl Acetate, Glycerin, Phospholipids, Hexylene Glycol, Sodium Hyaluronate, Disodium Nadh, Micrococcus Lysate, Laurdimonium Hydroxypropyl Hydrolyzed Soy Protein, Xanthan Gum, Adenosine Phosphate, Carbomer, Ascorbyl Tocopheryl Maleate, Nordihydroguaiaretic Acid, Disodium Edta, Sodium Metabisulfite, Sorbic Acid, Chlorphenesin, Potassium Sorbate, Phenoxyethanol <ILN48711>125,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI I - Handbuch Restrukturierung vor der InsolvenzHRI I - Handbuch Restrukturierung vor der Insolvenz , Das Werk stellt die vorinsolvenzliche Sanierung nach dem StaRUG umfassend und in allen Aspekten dar. Es gibt Insolvenzpraktikern, Beratern und Fachleuten aus anderen Rechtsgebieten einen fundierten systematischen Überblick über die Werkzeuge und Möglichkeiten einer Restrukturierung vor der Insolvenz. Die Darstellungen bleiben dabei nicht bei Restrukturierungsinhalten stehen, sondern beziehen betriebswirtschaftliche, arbeits- und steuerrechtliche Themen mit ein. Der Praxisbezug zeigt sich darüber hinaus in Checklisten, Musterformulierungen und praktischen Hinweisen. Das HRI I steht als eigenständiges Werk neben dem bisherigen "HRI", jetzt "HRI II - Handbuch Restrukturierung in der Insolvenz" und konzentriert sich auf alle inhaltlichen und praktischen Sachverhalte vor der Insolvenz. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202307, Produktform: Leinen, Redaktion: Bork, Reinhard~Kübler, Bruno M.~Prütting, Hanns, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Keyword: Insolvenzrecht; Restrukturierung; StaRUG, Fachschema: Insolvenz - Insolvenzrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1110, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 248, Breite: 176, Höhe: 54, Gewicht: 1616, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1166112198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADIDAS Kinder Freizeitschuhe Turnaround, Größe 36 in Pink PinkEgal, ob du unterwegs bist oder entspannst, diese Schuhe für Kinder und Teens von adidas halten immer mit. Das Obermaterial aus einem Mix aus synthetischen Materialien ist strapazierfähig und dennoch flexibel genug für ganztägigen Komfort. Die Gummiaußensohle sorgt für Grip, damit du die Richtung blitzschnell ändern kannst. Turnaround schuh ist immer die richtige Wahl, wenn du stylisch unterwegs sein willst.44,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
ADIDAS Kinder Freizeitschuhe Turnaround, Größe 38 in Pink PinkEgal, ob du unterwegs bist oder entspannst, diese Schuhe für Kinder und Teens von adidas halten immer mit. Das Obermaterial aus einem Mix aus synthetischen Materialien ist strapazierfähig und dennoch flexibel genug für ganztägigen Komfort. Die Gummiaußensohle sorgt für Grip, damit du die Richtung blitzschnell ändern kannst. Turnaround schuh ist immer die richtige Wahl, wenn du stylisch unterwegs sein willst.44,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.